违约金收入的纳税规定
教育解读相关的内容,资格考试是很多考生和家长关心的事。很多人在做生意签合同的时候会遇到违约金的问题,今天小编要整理的就是违约金收入的纳税规则。违约金要不要交税主要看合同类型和违约阶段,增值税要求开具发票,营业税针对特定应税劳务,企业所得税则是普遍适用的。感兴趣的网友们与小编深入了解一下吧
根据您提供的信息,收取违约金时的纳税规则如下:
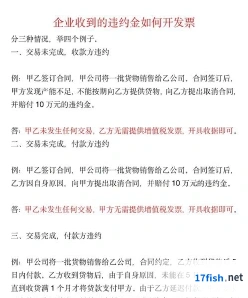
如果合同当事人在交易中违约,收受违约金的一方需要缴纳增值税。
违约金收入应计入增值税的价外费用,并需开具增值税发票。
营业税
应税劳务合同、转让无形资产和不动产买卖合同中,如果当事人违约,收受违约金的一方需要缴纳营业税。
企业所得税
企业取得的违约金收入需要缴纳企业所得税。
企业支付的违约金如果是按照经济合同规定,并且有适当的凭据,可以在计算应纳税所得额时作为费用扣除。
免税情况
如果当事人在交易前违约,或者违约金是由企业支付的,则不需要缴纳税款。
请注意,以上信息基于您提供的日期,税法可能会有更新,具体情况建议咨询当地税务机关或专业税务顾问以获得最准确的指导
违约金收入的纳税规定,内容源于网络,版权归原作者所有,仅供个人学习交流使用。本文链接:https://17fish.net/sel6/202610/145855.html。若内容侵犯您的合法权益,请与我们联系,核实后我们将第一时间处理。